La filière plastiques souffre de taux de collecte, de recyclage et d’incorporation faibles. Une grande partie du gisement recyclable échappe encore à la collecte « sélective », puis des pertes importantes sont générées pendant le recyclage, liées à la recyclabilité des produits et aux procédés et enfin la matière plastique recyclée s’incorporent à la production qu’après la levée de nombreux verrous.
Cette situation s’explique en amont par les difficultés à trier les plastiques à la source et en aval par la diversité des matières plastiques et de leurs caractéristiques physico-chimiques, augmentant la complexité du tri et de la régénération. Le recyclage des plastiques dépend fortement de combinaisons complexes entre enjeux sociaux, économiques et techniques.
Des signaux positifs sont néanmoins apparus ces dix dernières années. En effet, le gisement de déchets plastiques et le taux de collecte et d’incorporation ont augmenté. Les tonnages régénérés ainsi que les tonnages incorporés ont atteint leur plus haut niveau en 2022 et 2023. Le recyclage est quasi intégralement effectué par procédé mécanique, le recyclage chimique étant encore une technologie émergente et peu implantée sur le territoire.
Le présent exercice du Bilan National du Recyclage s’arrête à un moment charnière dans l’évolution de la filière plastiques qui se heurte à de graves difficultés globales de compétitivité sur la période 2022-2026 (non traitées dans les analyses ci-dessous). Au niveau européen, la filière subit un déclin qui contraste brutalement avec le boom industriel que connaissent d’autres régions du monde.
Etat des lieux
Organisation de la filière
Le plastique, essentiellement issu du pétrole, est transformé de résine (obtenu par polymérisation) à produit fini par une série de mises en forme (par exemple par extrusion, injection ou thermoformage).
Les déchets plastiques collectés se présentent sous différentes formes (corps creux, corps plat), propres ou souillés, et couvrent différentes familles de matières (PE, PP, PS, PET, PVC…). Ainsi les procédés de tri associés sont très variables selon les types de produits (séparation balistique, tri optique, tri manuel, …).
Seulement une partie de ces déchets collectés est recyclée (le reste étant éliminé ou valorisé énergétiquement). Les balles homogènes sortant des centres de tri, pour ensuite être expédiées vers les usines de régénération, subissent des étapes complémentaires de préparation (broyage, lavage, sur-tri) puis sont transformées en paillettes ou granulés (une partie minime des déchets est orientée vers le recyclage chimique).
Les plasturgistes incorporent alors ces matières premières de recyclage en complément de résines vierges pour la fabrication de nouveaux produits plastiques. Pour les principales résines on peut citer :
- Le PET recyclé retrouve des usages variés : bouteilles, barquettes, fibres textiles, … lorsque c’est possible avec un retour dans des emballages alimentaires ;
- Le PEHD et le PP recyclés sont utilisés principalement pour des tuyaux, mandrins, ou même des pièces automobiles lorsqu’ils sont triés séparément ainsi que d’autres types de conditionnements non alimentaires ;
- Le PEBD recyclé (issus des films) sert principalement à fabriquer des sacs poubelle ou des films agricoles. Si les flux de déchets ont été triés de façon qualitative, le PEBD recyclé peut être incorporé dans des films d’emballage non alimentaire.
- Le PVC rigide des profilés de fenêtre ou des canalisations est recyclé dans le cadre de boucles de recyclage, dont certaines sont fermées et viennent alimenter de nouveaux profilés du bâtiment.
Les principaux secteurs producteurs de déchets sont l’emballage et la construction. Les secteurs automobiles et des équipements électriques et électroniques, bien que moins importants en volumes connaissent de fortes évolutions à la hausse.
Les valeurs et analyses présentées ci-après s’arrêtent la plupart du temps à 2022 et ne sont disponibles que sur un pas de temps de deux ans car les données dépendent principalement de l’enquête bisannuelle de Plastics Europe.
Le taux d’incorporation des plastiques est de 18,2 % en 2022. Il a augmenté de 3,8 points par rapport à 2020. A noter que cet indicateur mériterait un suivi plus complet à l’échelle française et européenne.
Informations clés
Le recyclage commence par la collecte des déchets, après un tri à la source. Ensuite, ces déchets subissent divers traitements. La majorité des déchets sont valorisés énergétique. Moins du quart de ces déchets sont régénérés en matières premières de recyclage (MPR), qui sont ensuite incorporées dans un nouveau cycle de production.
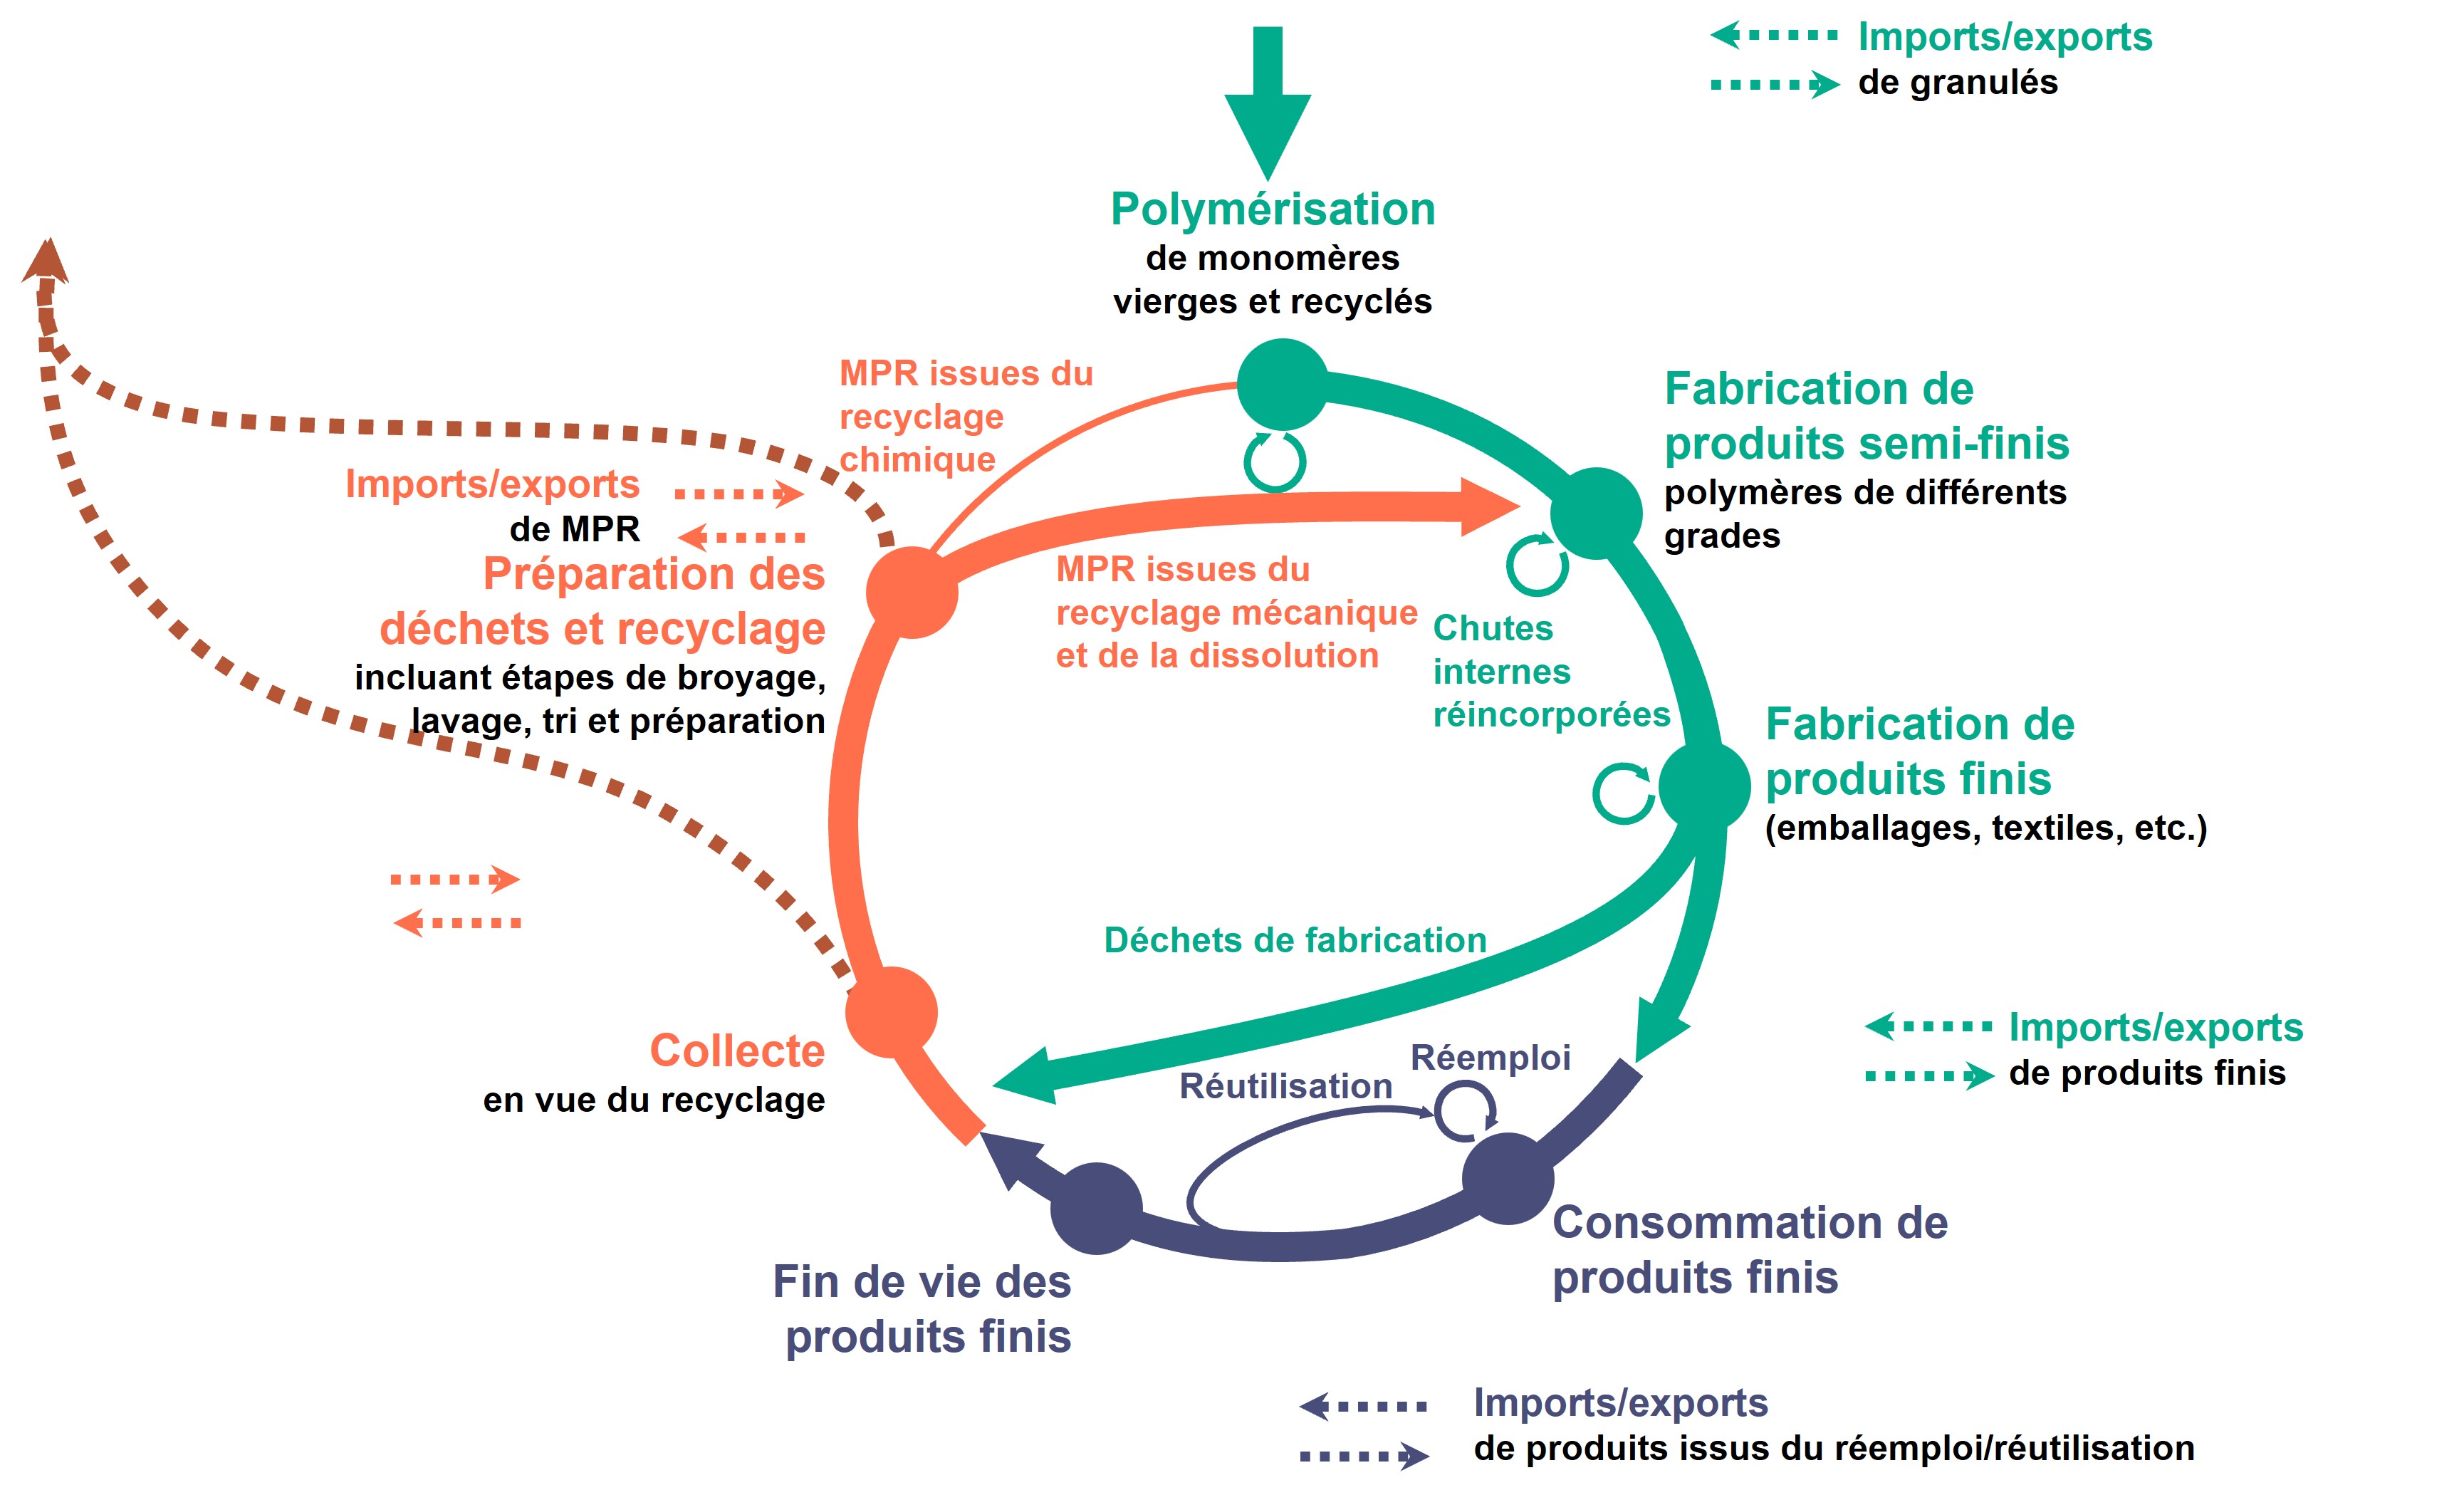
L’infographie illustre le cycle de vie des plastiques en France. Elle est divisée en trois sections successives : Production, Consommation, Recyclage.
Production : Illustrée par une flèche principale allant de la préparation des résines par polymérisation à la fabrication de produits semi-finis, complété par les apports de matières premières de recyclage depuis la section recyclage, puis de produits finis. Des boucles internes de réincorporation des chutes sont présentes à chaque sous-étape ; au niveau des produits finis, la majorité des déchets de fabrication sont néanmoins directement envoyés vers l’étape de recyclage.
Consommation : Illustrée par une flèche principale suivant la flèche de production, allant de la consommation des produits finis à leur fin de vie. Une partie du flux peut intégrer un système de réemploi ou de réutilisation. Cela se matérialise par deux boucles revenant vers la consommation de produits finis.
Recyclage : Illustré par une flèche principale suivant la flèche de consommation et reliant la flèche de production. Les étapes de collecte et de préparation/recyclage des MPR sont couvertes. Une partie des flux échappe au recyclage et part en valorisation énergétique/enfouissement. Les MPR issues du recyclage mécanique intègre directement la partie de fabrication de produits semi-finis. Les quelques MPR issues du recyclage chimique rejoignent la partie de polymérisation.
Imports-exports : Tout au long de leur cycle de vie, les plastiques vierges et recyclés peuvent être sujet au commerce international avec toutefois de nombreuses contraintes et obligations réglementaires notamment pour l’export de déchets hors OCDE.
Chiffres clés
Données de flux en 2022
|
1 661 |
1 162 |
917 |
|
kt |
Kt |
Kt |
|
de collecte en vue du recyclage (+63 % par rapport à 2014) |
de plastiques régénérés (x2,7 par rapport à 2014) |
de MPR incorporées (+29 % par rapport à 2020) |
Source : base BNR
Données socio-économiques en 2023
|
>50 |
3 500 |
|
sites |
entreprises |
|
de régénération de matières plastiques |
de transformation de matières plastiques |
Source : base BNR
Bénéfices potentiels nets du bilan environnemental pour l’incorporation d’une tonne recyclée en 2021
|
2 702 |
9 383 |
|
Kg éq CO2 |
kWh |
|
évités par tonne de MPR plastique incorporée |
de ressources énergétiques fossiles économisées par tonne de MPR plastique incorporée |
L’évaluation prend en compte les étapes de collecte, tri et préparation au recyclage, de gestion de fin de vie évitée, et de production de matière vierge évitée.
La librairie ADEME - Bilan National du Recyclage (BNR) 2012 - 2021 / Evaluation environnementale
Estimation du gisement
Le gisement de déchets en fin de vie (ou post-consommation) provient de nombreux secteurs : principalement les emballages (ménagers, industriels et commerciaux), mais aussi la construction, les équipements électriques et électroniques, l’automobile et les plastiques agricoles. Si le gisement de déchets de fabrication (incluant les chutes de matière et rebus) est estimé à l’échelle européenne, il n’est pas évalué en France.
En 2022, le gisement national de déchets plastiques post-consommation atteint 4,1 Mt selon Plastics Europe France. Le gisement augmente de 8 % par rapport à 2020.
La répartition sectorielle de ce gisement est similaire en France et au niveau européen : presque 60 % du gisement européen provient d’emballages ménagers, industriels et commerciaux. La part relative des autres secteurs, si elle diffère légèrement, reste similaire.
Accéder au graphique ici - Source : Plastics Europe, Adivalor
Collecte et tri des déchets plastiques
Estimation de la collecte des déchets en fin de vie
La collecte de déchets plastiques en vue du recyclage est estimée à 1 661 kt en France en 2022, en forte augmentation, +25 %, par rapport à 2020.
Ces tonnages de déchets collectés sont constitués de :
- 1 162,5 kt de déchets post-consommation collectés en vue du recyclage (70% du flux environ) en 2022 (donnée transmise par Plastics Europe France). Le taux de croissance sur les 2 dernières années est presque 3 fois plus important que le rythme moyen de croissance entre deux années sur la période 2014-2020. Cela s’explique par la reprise économique après la crise sanitaire : hausse de la consommation, redémarrage de l'activité du bâtiment, mais également renforcement des politiques publiques de gestion des déchets (loi AGEC, extension des dispositifs de collecte et de tri, et montée en puissance des filières REP).
- 498,2 kt de déchets de fabrication (30 % du flux environ) en 2022.
La hausse de la collecte en France ne constitue pas un phénomène isolé mais s'inscrit dans une dynamique européenne plus large de montée en puissance de l'économie circulaire des plastiques.
Evolutions constatées de la collecte par secteur
Les déchets plastiques issus d’emballages restent dominants en volume (59 % des tonnages collectés) mais progressent moins vite que les autres secteurs, ainsi leur proportion est en recul par rapport à 2020 (-10 points).
En particulier, entre 2020 et 2022, la progression particulièrement forte des flux issus des équipements électriques et électroniques (+74 %) traduit les mutations récentes de l'économie française, marquées par l’électrification et la numérisation des usages.
Pour le secteur automobile, les données 2020 et 2022 ne sont pas comparables. On peut néanmoins noter d’une part la diminution du nombre de VHU pris en charge et d’autre part une meilleure captation et orientation des déchets plastiques vers les filières de recyclage, ce qui orienterait vers une stabilité des tonnages collectés sur la période.
A l’échelle européenne, la collecte de déchets plastiques en vue du recyclage représente 10 Mt en 2020. Plus de 80 % de ces déchets proviennent du secteur des emballages, soit 8 171 kt (données 2022 non disponibles).
Le taux de collecte augmente du fait que les quantités collectées progressent plus rapidement que le gisement.
Répartition par secteur des déchets plastiques post-consommation collectés
Source : ADEME, Plastics Europe, Adivalor
Accéder au graphiqueLes difficultés du tri et recyclage des déchets
Une fois arrivés en centre de tri, les déchets plastiques peuvent être destinés au recyclage (valorisation matière), à la valorisation énergétique ou à l’enfouissement. Si le recyclage est la voie privilégiée, la valorisation énergétique reste le principal débouché de valorisation (51 % des déchets plastiques collectés en 2022).
Plusieurs contraintes expliquent cette orientation :
- Le recyclage reste techniquement complexe pour certains flux plastiques composites ou techniques. Des progrès sont cependant réalisés dans le tri et la régénération permettant de recycler efficacement les principales résines d'emballages (PET, PE et PP),
- Les exigences associées aux applications des plastiques (dureté, résistance mécanique, aspects etc.) se couplent à des contraintes réglementaires sectorielles elles aussi exigeantes (contact alimentaire, milieu médical, etc.). A l’inverse, le renforcement progressif des obligations d’incorporation de matières recyclées (anticipation des acteurs du secteur) est un facteur de développement de la demande.
- Le recyclage est également coûteux. Si les progrès réalisés dans le tri et la régénération ont permis d'élargir les flux recyclables et d'améliorer la qualité et les débouchés des MPR, des verrous techniques subsistent pour certains plastiques complexes. Parallèlement, les difficultés de la filière se sont déplacées en partie vers les enjeux économiques, notamment sous l'effet de la forte baisse du prix des résines vierges (-57 % entre 2021 et 2023), qui dégrade la compétitivité des matières recyclées.
Commerce extérieur des déchets
En France, le commerce extérieur de déchets plastiques (vrac, triés, broyés) collectés non régénérés évolue fortement d’année en année.
L’augmentation progressive du prix des résines vierges jusqu’en 2021 a tiré les flux d’export à la baisse. Puis la forte diminution de ces mêmes prix en 2022 et 2023 a produit l’effet inverse (+36 % entre 2021 et 2022, à 467 kt).
Les imports en 2022 (181 kt) retrouvent les niveaux d’avant crise Covid. 2023 marque un décalage entre la croissance des capacités de recyclage et la croissance effective de la demande, notamment lié aux prix des polymères vierges qui chutent fortement. Les opérateurs ont ainsi réduit leurs achats de déchets importés. Les déchets plastiques importés en France restent avant tout en résines PET (82 kt en 2022) et PP (32 kt). Les imports de PE continuent de chuter.
Ces évolutions restent également influencées par plusieurs facteurs structurels, parmi lesquels le renforcement progressif des objectifs réglementaires d'incorporation de matières plastiques recyclées, les engagements volontaires des industriels en faveur du contenu recyclé, l'évolution des capacités de collecte, de tri et de recyclage sur le territoire français, ainsi que le durcissement progressif de la réglementation internationale sur les transferts de déchets plastiques et les restrictions mises en œuvre par plusieurs pays importateurs.
Ces facteurs contribuent à réorienter progressivement les flux de déchets plastiques vers les filières européennes de recyclage et modifient l'équilibre entre les besoins d'approvisionnement des régénérateurs français, les débouchés à l'export des déchets non régénérés et l'organisation des échanges internationaux.
Incorporation de MPR dans la fabrication des plastiques
Régénération
Le volume total de déchets plastiques orientés vers les régénérateurs en France peut être évalué à 1162 kt en 2022, en estimant les pertes à 213 kt. Hors pertes, on observe une croissance de 33 % par rapport à 2020 et les tonnages ont été multipliés par 2,7 par rapport à 2014. Cette estimation se base sur les données précédemment présentées (collecte + import - exports).
Sur la base des données du Syndicat des Régénérateurs de Plastique (SRP) extrapolées (le SRP représente 85 % des régénérateurs), la production de MPR en France est estimée à 672 kt en 2023 (+6 % par rapport à 2022). L’activité de régénération augmente significativement depuis plusieurs années : malgré une légère baisse de production en 2020, la croissance moyenne de production sur les dix dernières années est évaluée à 3 % par an. Une forte augmentation de la production est constatée entre 2020 et 2021, du fait de la reprise de l’activité économique. Cette activité est également influencée par le contexte géopolitique, qui affecte les prix de l'énergie, les coûts des résines vierges et, plus largement, la compétitivité des matières plastiques recyclées.
Au niveau des résines, le PET continue à être la résine prépondérante parmi les tonnages régénérés, mais de fortes progressions sont à noter pour le PE et le PP.
La forte accélération observée à partir de 2021 traduit la hausse de la demande industrielle en matières recyclées ainsi que le renforcement des politiques publiques de circularité. Malgré la crise européenne du recyclage, la progression enregistrée en 2023 témoigne d'une montée en puissance structurelle de la filière française de régénération qui a permis de maintenir sa croissance malgré un contexte de marché devenu beaucoup moins favorable.
Il est à noter que les thermodurcissables ne sont pas ou quasiment pas recyclés en MPR.
Production de résines recyclées par les adhérents du SRP (en kt), sans extrapolation à l’échelle nationale
Source : SRP
Accéder au graphiqueCommerce extérieur de MPR plastiques
Le solde exportateur net représente moins de 10 % des tonnages régénérés en France (seul un ordre de grandeur est disponible puisqu’il regroupe des données disparates et parfois incomplètes provenant à la fois des imports-exports des régénérateurs et de ceux des plasturgistes). Contrairement aux exports de MPR, les imports de MPR constituent une activité plus marginale et conjoncturelle.
Fabrication de produits plastiques
En France, les plasturgistes ont fabriqué 5 040 kt de produits en matières plastiques en 2022, à partir de résines vierges et de MPR, produites en France ou importées. L’activité de la plasturgie est tirée par l’activité des principaux secteurs d’application de ces produits en plastiques : emballages et construction (65 % des tonnages produits). Même si la croissance des secteurs de l’automobile et des équipements électriques et électroniques apparaît désormais limitée (14 % des tonnages produits) enregistrent néanmoins de fortes progressions, portés par la reprise industrielle, la numérisation de l'économie et l'électrification des usages.
La fabrication de produits plastiques reste globalement stable entre 2020 et 2022 en France (+1,3 %) comme en Europe (+0,4 %, avec 54,1 Mt produites).
Répartition de la fabrication de produits plastiques par secteur d’utilisation en France et en Europe
Accéder au graphique
Incorporation de MPR
L’incorporation de MPR plastiques dans la fabrication de produits en plastique dépend à la fois de la dynamique du secteur des plastiques dans son ensemble mais aussi des objectifs réglementaires. Par exemple en 2022, le secteur des emballages est marqué par l’anticipation du nouveau règlement européen (PPWR) adopté en 2024 (et mis en application en 2026). À l’échelle française, la production de matières plastiques vierges est de 4,1 Mt en 2022 (en recul de 4 % par rapport à 2020). À l’échelle européenne, la production de matières premières vierges avoisine les 54,1 Mt en 2022 selon Plastics Europe.
Les données disponibles sur l’incorporation des MPR dans la fabrication de produits finis ne permettent pas de l’évaluer de manière fiable pour toute la filière : les volumes sont estimés à partir de déclarations volontaires des industriels aux acteurs publics ou aux fédérations. Toutefois, les données transmises par Plastics Europe permettent une évaluation globale et pérenne des tonnages incorporés. Ce sont ces données qui ont été retenues pour le calcul du taux d’incorporation.
Ainsi, 917 kt de MPR ont été incorporées en 2022 (+28 % par rapport à 2020), soit un taux d’incorporation de 18 % (+4 points par rapport à 2020), toutes résines plastiques et tous secteurs confondus. Cette quantité de MPR comprend 615 kt de MPR issues de déchets post-conso et 302 kt de résines issues de déchets « pré-conso ». Par « pré-conso », Plastics Europe désigne les déchets qui n’ont pas atteint le consommateur final (rebus de conformité, invendus par exemple), mais pas les chutes de fabrication internes. Une partie importante de ces déchets pré-consommateurs, peu contaminée, étant directement renvoyée au fabricant qui le rebroie et le réincorpore lui-même sans passer par un régénérateur. La forte évolution constatée entre 2020 et 2022 est portée complètement par les MPR issues de déchets post-conso (+ 59 %, les MPR issues de déchets pré-conso accusant un repli de 8 %).
- Gisement, collecte de déchets plastiques et incorporation de MPR plastique en France
- Taux de collecte des déchets et taux d'incorporation des plastiques en France
Pour en savoir plus
- Pour en savoir plus sur les plastiques
Consulter : ADEME MAGAZINE, dossier
les REP Emballages, PMCB, VHU et EEE
Tableau de bord, rapport annuels et données brutes des filières REP
Questions et réponses
Un plastique est un matériau constitué d’un polymère pétrosourcé ou naturel, qui peut jouer le rôle de composant structurel principal, auquel des additifs ou d’autres substances peuvent avoir été ajoutés et à l’exception des polymères naturels qui n’ont pas été chimiquement modifiés.
Un polymère est une substance constituée de macromolécules caractérisées par la séquence d’un ou de plusieurs types d’unités moléculaires dites « monomères ». On parle de « résine » pour désigner le polymère de base qui sert à fabriquer une matière plastique.
Note : Les technologies de recyclage chimique ou enzymatique aujourd’hui encore au stade de projets sont basées sur la « dépolymérisation » du plastique, c’est-à- dire le retour au stade de monomères.
Un thermoplastique est une matière plastique qui devient malléable lorsqu’elle est chauffée et durcit lorsqu’elle est refroidie, de façon réversible (ex : polyéthylène). Cette propriété permet sa mise en forme et favorise son recyclage par traitement mécanique. Les principaux matériaux thermoplastiques constituent le périmètre d’analyse du BNR.
Un thermodurcissable est une matière plastique qui durcit de façon irréversible, le plus souvent sous l’action de la chaleur en présence de réactifs (ex : époxy). Contrairement aux thermoplastiques, ils sont non régénérables mécaniquement en vue d’une remise en forme, du fait de liaisons « réticulées » dans le polymère qui se dégradent alors. Leur valorisation matières peut se faire sous forme de charge (silicone, coques de bateaux, etc.) ou par recyclage chimique (au stade pré-industriel).
Note : On rencontre également des élastomères, matières plastiques qui sont déformables de manière réversible, mises en forme pour leurs caractéristiques d’élasticité (ex : caoutchouc naturel ou synthétique). Néanmoins, comme les thermodurcissables, les polymères élastomères comprennent des liaisons réticulées qui se dégradent au chauffage, ce qui les rend difficilement recyclables. Les élastomères n’intègrent pas le périmètre d’analyse du BNR.
Les producteurs de résines vierges (chimistes) produisent des matières premières plastiques sous forme de poudre ou de granules à destination des plasturgistes. Ils produisent ces polymères à partir de matières pétrolière (comme le naphta, « petro sourcé ») ou de biomasse (amidon, sucre de canne, etc., « biosourcé »).
Les régénérateurs réalisent des opérations de recyclage des déchets plastiques visant à produire une matière première de recyclage (MPR) plastique sous forme de paillettes (« flakes ») ou granules (« pellets »). Les propriétés chimiques, mécaniques et sanitaires de cette MPR (type de polymères, pureté, nuance de couleur, additifs, densité, aptitude au contact alimentaire, etc.) permettent son utilisation en l’état et en tant que matière première par les plasturgistes dans leurs procédés de fabrication, en substitution partielle ou totale de résine vierge : on parle alors d’incorporation de MPR par le plasturgiste.
PEBD : polyéthylène basse densité
PEHD : polyéthylène haute densité
PET : polyéthylène téréphtalate
PP : polypropylène
PS / PSE : polystyrène / polystyrène expansé
XPS : polystyrène extrude
PVC : polychlorure de vinyle
PA : polyamide
PMMA : polyméthacrylate de méthyle
ABS : acrylonitrile butadiène styrène