Parmi les filières historiques du recyclage en France, celle des papiers et cartons se distingue par des niveaux élevés de collecte et d’incorporation. Son fonctionnement débute par la collecte, opérée par le service public de gestion des déchets ou le circuit de collecte privé, qui alimente les papetiers en papiers et cartons à recycler (PCR), qui seront transformés en pâte à papier recyclée puis réincorporés dans la fabrication de nouveaux produits papetiers.
Cette réincorporation a généralement lieu de manière intégrée, c’est à dire que la pâte recyclée est préparée et immédiatement utilisée sur le même site pour la production du matériau recyclé. L’essentiel de l’usage a lieu en boucle fermée pour la production de papiers et cartons des secteurs de l’emballage ou des papiers graphiques, et dans une moindre mesure, dans le secteur de l’hygiène. Une partie des flux peut également être orientée vers la production d’isolants à base de ouate de cellulose, qui ne peut pas revenir dans la filière et correspond donc à un recyclage en boucle ouverte.
Etat des lieux
Organisation de la filière
En France, les quatre secteurs d’utilisation des papiers et cartons sont les emballages, qui constituent le premier débouché en volume, suivis de ceux des industries graphiques, des produits d’hygiène et enfin des papiers spéciaux. La filière française, qui recourt largement au recyclage, figure parmi les plus circulaires en Europe, avec une croissance progressive du taux d’incorporation depuis 2008. Cette performance reste toutefois fortement dépendante des sortes disponibles et de la qualité des papiers et cartons à recycler : la baisse structurelle du gisement de papiers graphiques en conséquence de la numérisation des modes de communication, ainsi que la qualité régulièrement insuffisante des flux issus des centres de tri ménagers constituent aujourd’hui les principales limites à l’amélioration du recyclage.
Ces limites s’ajoutent à d’autres enjeux économiques et industriels pour les papeteries, notamment la volatilité des prix des matières, la concurrence internationale, l’accès aux ressources et la décarbonation d’un secteur fortement consommateur d’énergie. On notera à ce sujet que la part d'énergie renouvelable utilisée par l'industrie papetière pour la production de la chaleur nécessaire au process a atteint 64% via l'utilisation de biomasse.
Le taux d’incorporation des papiers cartons est de 77 % en 2023. Il a augmenté de 10,9 points par rapport à 2014.
Informations clés
La collecte de déchets de papiers et cartons est alimentée à la fois à partir des produits en fin de vie et des déchets de fabrication générés lors de la transformation. Après avoir été triés et conditionnés, ils sont incorporés dans de nouveaux papiers et cartons via la production d’une pâte à papier recyclée, le plus souvent directement utilisée sur le même site. Outre la production d’emballages ou de papiers graphiques, une partie des flux peut également être orientée vers la production d’isolants ou de produits d’hygiène.
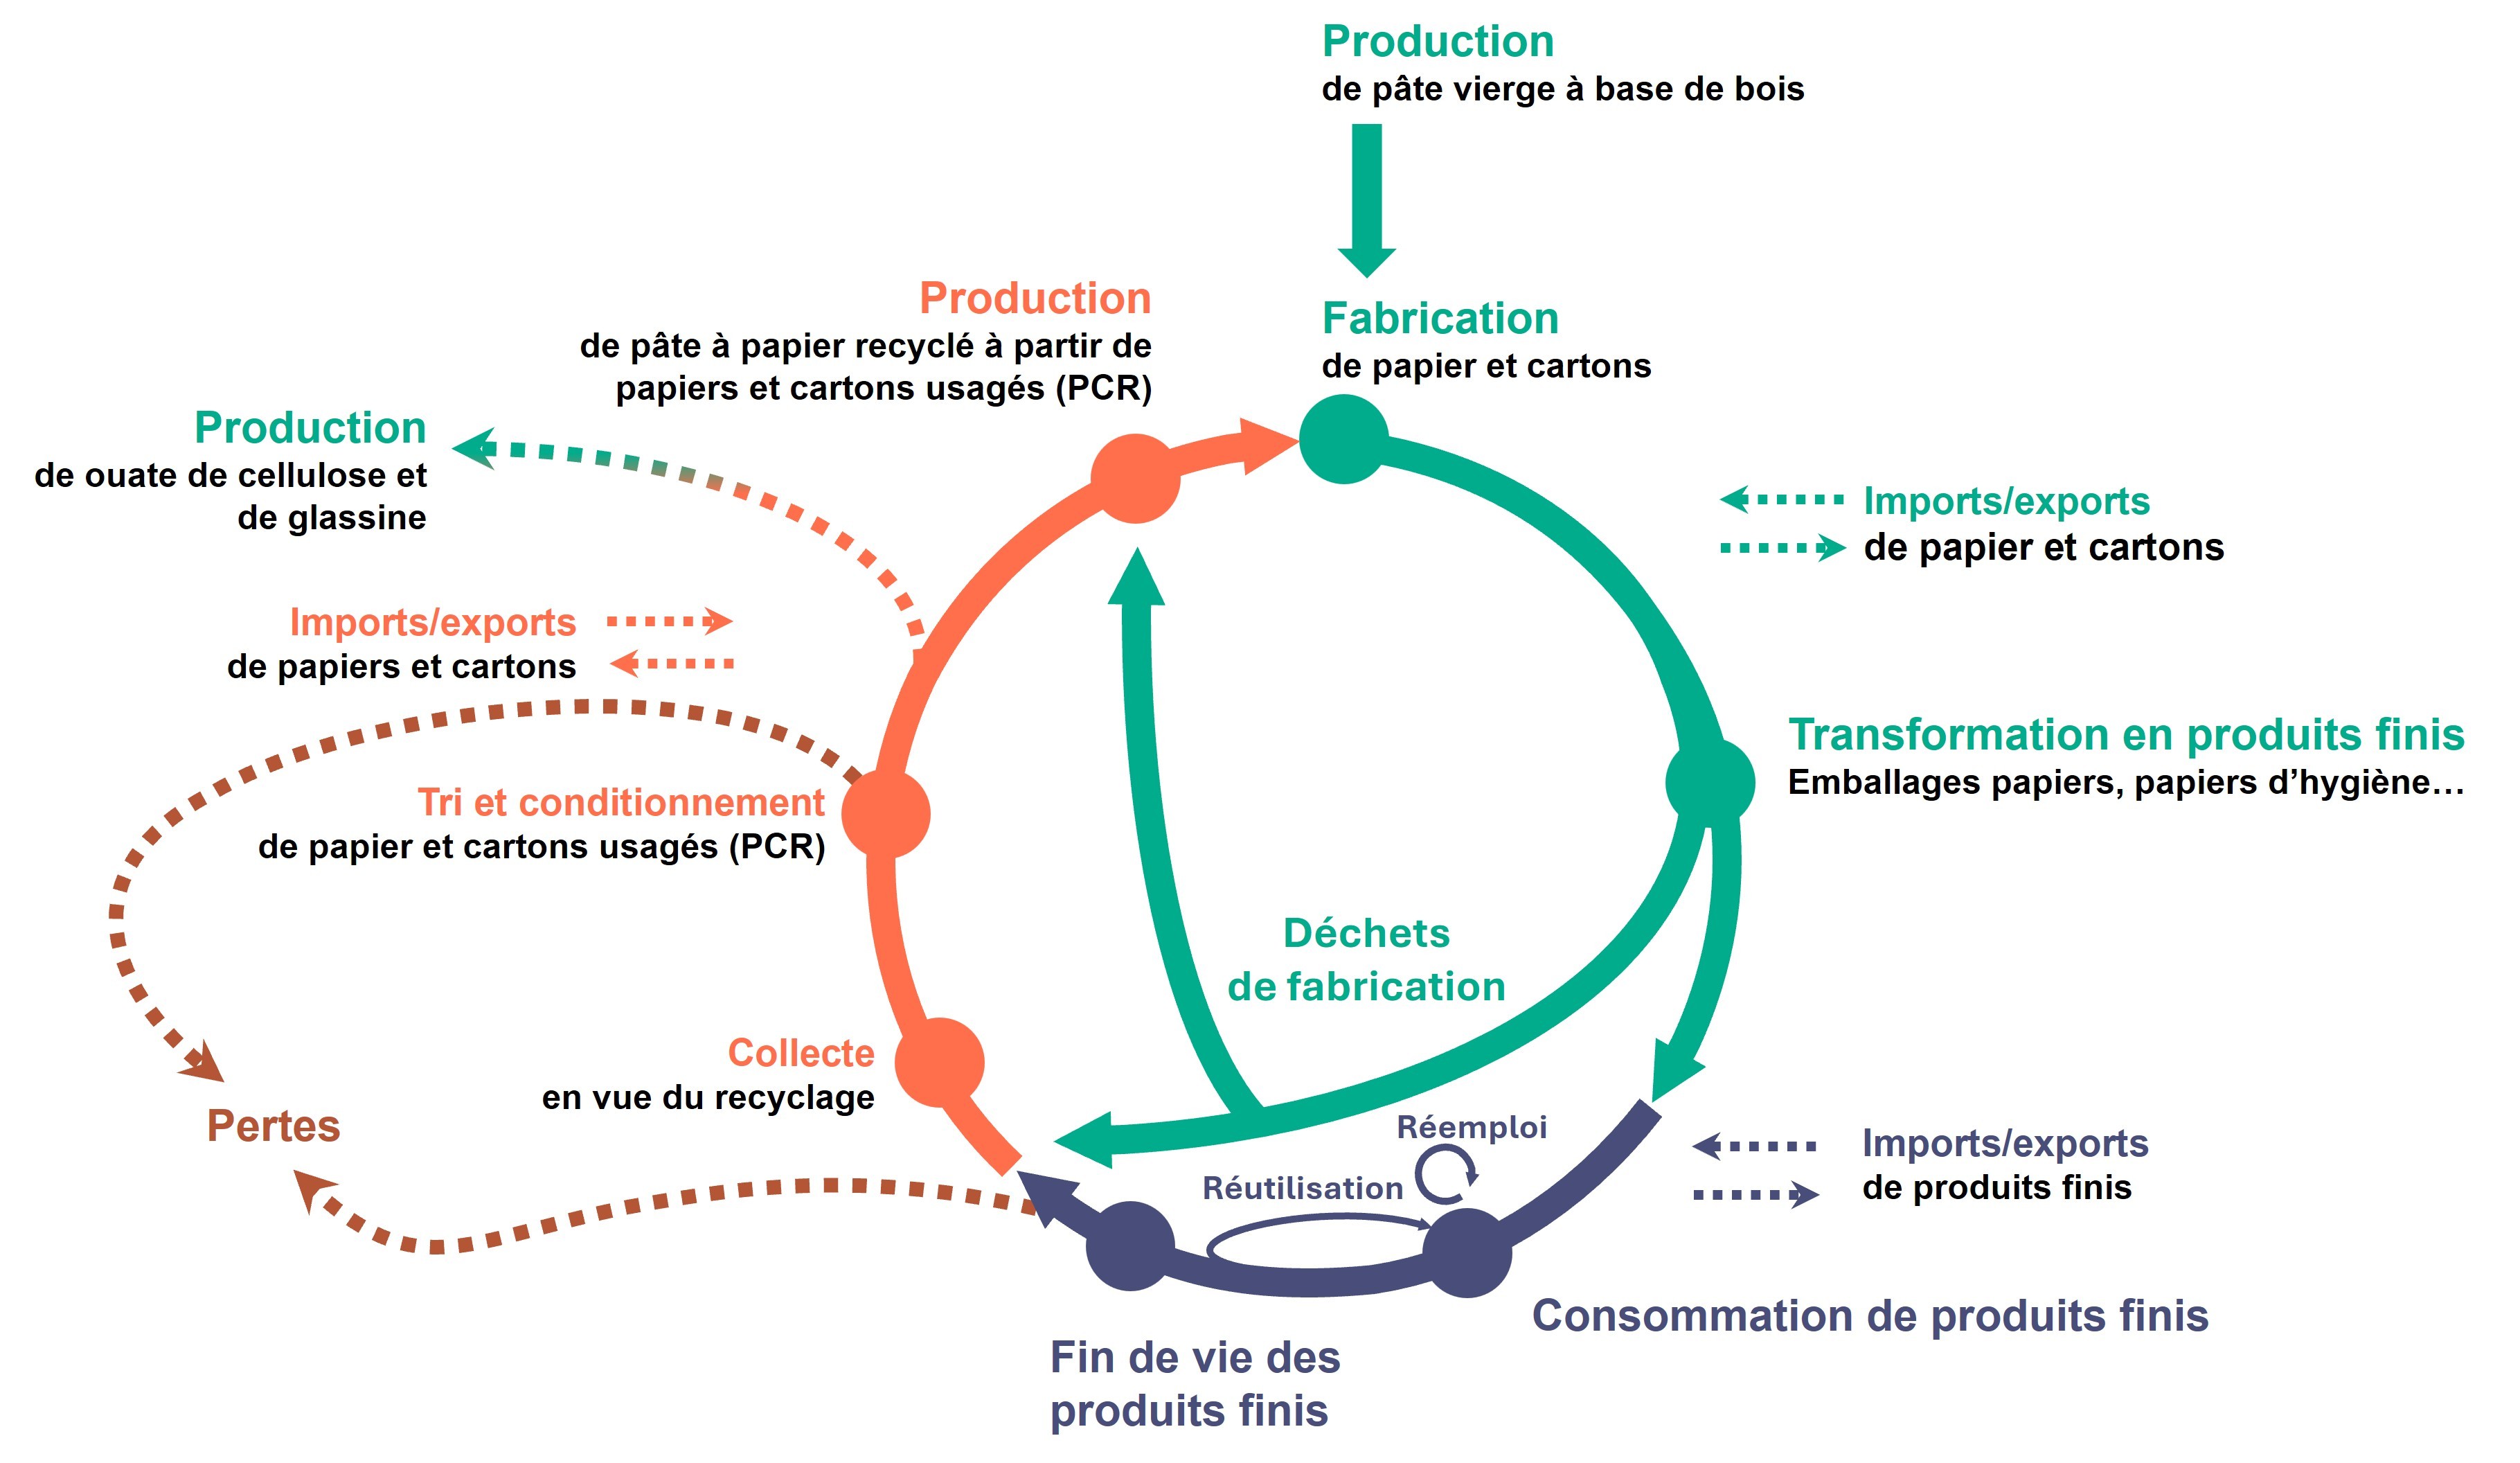
L’infographie illustre le cycle de vie des papiers et cartons en France. Ce cycle est divisé en 3 sections successives : Production, Consommation, Recyclage.
Production : Illustrée par une flèche principale allant de la fabrication de papiers et cartons à la transformation en produits finis. La fabrication est alimentée à la fois par de la pâte vierge à base de bois et par de la pâte à papier recyclée. La transformation en produits finis génère des déchets de fabrication, qui sont directement envoyés vers le recyclage.
Consommation : Illustrée par une flèche principale allant de la consommation des produits finis (dont une partie peut être réemployée ou réutilisée) à la fin de vie des produits finis. Les produits en fin de vie rejoignent ensuite la collecte en vue du recyclage. Une partie du flux échappe toutefois au recyclage et rejoint un flux de pertes quittant le cycle de vie.
Recyclage : Illustrée par une flèche principale allant de la collecte en vue du recyclage à la production de pâte à papier recyclée, en passant par le tri et conditionnement. Une partie des matières est écartée lors du tri et conditionnement et rejoint le flux de pertes. Après l’étape de tri et de conditionnement, une partie des flux peut aussi être orientée vers la production de ouate de cellulose, ou de produits d’hygiène.
Import-export : tout au long du cycle de vie, les papiers et cartons peuvent faire l’objet de transactions commerciales internationales, et les principales étapes concernées sont les papiers et cartons usagés destinés au recyclage et les papiers et cartons produits.
Il existe plusieurs circuits de collecte de produits usagés à base de papiers et cartons :
- Un circuit de collecte privée, opéré par des entreprises privées auprès des commerces, des entreprises et du secteur tertiaire.
- Le service public de gestion des déchets, opéré par les collectivités locales auprès des ménages et assimilés (petits producteurs privés).
Le circuit privé collecte :
- Des déchets de fabrication, notamment auprès des imprimeurs et des façonneurs d’emballages;
- Des déchets post-consommation de la grande distribution, du secteur tertiaire, des industries : emballages usagés, imprimés, etc.
Le service public de gestion des déchets collecte les emballages ménagers, journaux et magazines, imprimés publicitaires, papiers administratifs, etc.
Une fois collectés, les papiers et cartons à recycler (PCR) sont triés et regroupés en lots conformes aux « sortes » définies par la norme européenne NF EN 643 qui précise les critères de composition et les taux d’impuretés ou de contaminants acceptables. Les PCR sont envoyés directement, ou via des négociants, chez des producteurs de papiers et cartons recyclés.
Les papiers et cartons qui ne sont pas collectés séparément et qui sont collectés avec les déchets en mélange, ainsi que ceux écartés à l’étape de tri, sont orientés vers la valorisation énergétique et l’enfouissement.
A noter que les papiers d’hygiène ne sont en général pas orientés vers la collecte séparée, en particulier le papier toilette est traité avec les eaux usées dans les stations d’épuration.
Généralement le recyclage produit un papier ou un carton neuf entièrement recyclé dans des usines dédiées. Dans quelques cas particuliers, des usines produiront des papiers mêlant de la pâte vierge et de la pâte recyclée, sachant que pour certains usages, des exigences particulières par exemple de résistance mécanique ou de contact alimentaire nécessitent l’emploi de fibres vierges.
L’incorporation de fibres recyclées n’est pas limitée par une perte de caractéristiques techniques liée au process de recyclage mais principalement aux pertes du dispositif (collecte et tri) et aux produits devenus non recyclables par leur usage.
Quatre secteurs principaux d’application utilisent les papiers et cartons :
- l’emballage (papiers pour ondulés, papiers d’emballages souples, cartons plats, cartons pour enroulement, cellulose moulée),
- les industries graphiques (journaux et magazines, prospectus, papiers de création, papier bureautique et articles de papeterie notamment),
- les produits d’hygiène
- et les papiers spéciaux (par ex : étiquettes, papier sulfurisé, papier cigarette ...).
La consommation française de papiers et cartons est suivie uniquement sur le périmètre des filières REP. Pour les autres flux, la finesse du suivi des flux de papiers et cartons dépend des données de douanes. La mise en place à partir de 2026 de la REP sur les emballages industriels et commerciaux permettra à terme de distinguer ce flux dans les données statistiques.
Données de flux en 2023 pour tous les usages
|
6 501 |
6 144 |
7 162 |
|
kt |
kt |
kt |
|
de collecte apparente en vue du recyclage (- 11 % depuis 2014) |
De papiers et cartons produits par les papetiers (- 25 % depuis 2014) |
De fabrication apparente de produits en papiers et cartons par les transformateurs (- 20 % depuis 2014) |
Source : base BNR
Données socio-économiques en 2023
|
70 |
10 532 |
|
entreprises |
salariés |
|
de fabrication de pâtes à papier |
Dans l’industrie papetière dont 4 764 liés à l’incorporation de PCR |
Source : base BNR
Bénéfices et coûts potentiels nets du bilan environnemental pour l’incorporation d’une tonne recyclée en 2021
|
6 676 |
2 155 |
|
kWh |
kWh |
|
De ressources énergétiques totales économisées par tonne de PCR incorporé |
De ressources énergétiques fossiles utilisées par tonne de PCR incorporé |
Source : La librairie ADEME - Bilan National du Recyclage (BNR) 2012 - 2021 / Evaluation environnementale
L’évaluation prend en compte les étapes de collecte, tri et préparation au recyclage, de gestion de fin de vie évitée, et de production de matière vierge évitée.
Pour la filière papier-carton, le résultat pour l’indicateur d’utilisation de ressources énergétiques représente un bénéfice net pour l’utilisation de ressources énergétiques totales mais un impact net pour l’utilisation de ressources fossiles. En effet, la production de matière vierge évitée utilise plus de ressources issues de la biomasse que de ressources fossiles ; cette utilisation est plus élevée que celle liée aux procédés de recyclage.
L’analyse de cycle de vie réalisée présente des limites. En particulier, la notion de substitution des matières premières vierges par des matières premières de recyclage nécessite de définir les matières vierges évitées, et pour la filière papiers et cartons, le vierge et le recyclé sont complémentaires : le papier-carton n’est pas recyclable à l’infini et le recyclé ou le vierge peuvent répondre à des besoins différents. La méthode de calcul des impacts évités par l’utilisation de matières recyclées serait identique à la méthode employée ici mais les résultats pourraient être présentés autrement : en parlant de réduction des impacts de la production des matières premières.
Estimation du gisement
La consommation et par conséquent le gisement de papiers et cartons usagés est estimé à 7,2 Mt en 2023. Cette estimation est calculée à partir des données de production des entreprises papetières françaises déclarées à COPACEL, ainsi que des imports et exports. Sur cette base, 6,5 Mt sont collectées en vue du recyclage, chiffre établi de la même manière sur la base des tonnages de papiers et cartons triés et à recycler déclarés à COPACEL, corrigés des imports et exports des PCR fournis par les douanes. Le rapport entre les deux valeurs permet à COPACEL de calculer un taux de recyclage de 90,6 %.
Ce taux est en nette hausse en 2023, comparativement aux années antérieures où il variait autour de 80%, en conséquence d’effets de stocks qui ont été observés en 2022, du fait de la forte hausse des prix liée à la situation en Ukraine. Cette évolution correspond à une analyse sur l’ensemble du secteur, où l’on voit que la production d’emballages a chuté beaucoup plus fortement que la collecte sur le terrain, alors qu’ils représentent la plupart du gisement, ce qui signifie que la baisse de gisement est partiellement compensée par une amélioration de la récupération.
La structure du gisement reste dominée par les emballages et conditionnements, qui représentent près de 4,9 Mt, soit un peu plus des deux tiers du total. Les usages graphiques représentent environ 1,6 Mt, tandis que le reste du gisement se compose de papiers spéciaux, de papiers d’hygiène et d’autres flux plus diffus. Cette répartition s’inscrit dans un contexte de transformation des usages du papier, marqué notamment par la numérisation. Une partie du gisement n’est toutefois pas récupérable pour le recyclage, en particulier certains papiers d’hygiène, qui échappent par nature aux circuits de collecte séparée, bien que plusieurs schémas expérimentaux existent pour développer la collecte des essuie-mains.
Distribution du gisement et de la collecte par type de déchets de papiers et cartons en 2023
Accès au graphique
Collecte et tri des déchets de papiers et cartons
Estimation de la collecte des déchets en fin de vie
En 2023, la collecte apparente de papiers et cartons à recycler atteint 6,5 Mt. Les flux collectés séparément sont triés, conditionnés puis orientés vers les papetiers. A l’inverse, les papiers et cartons collectés en mélange ou écartés à l’étape de tri sont dirigés vers la valorisation énergétique ou l’enfouissement. Les refus de tri et pertes associés aux déchets en fin de vie représentent 721 kt en 2023.
Sur les 10 années précédente, la collecte a baissé d’environ 1% par an, en lien avec la baisse du gisement, et malgré l’amélioration de la récupération. Cette évolution s’inscrit dans la transformation du gisement de papiers et cartons : les emballages et conditionnements demeurent majoritaires et progressent légèrement, tandis que les usages graphiques restent sur une tendance baissière, en lien avec la poursuite de la numérisation.
Ces flux sont aussi sujets aux enjeux de qualité, notamment dans les centres de tri ménagers. En effet, l’extension des consignes de tri et la baisse de gisement du flux graphique trié entrainent une hausse des indésirables dans les flux fibreux conduisant à une dégradation de la qualité du flux avec un taux d’impuretés dépassant régulièrement les taux fixés dans la définition des standards professionnels.
L’apport des filières REP
En 2023, les filières REP des papiers graphiques et des emballages ménagers structurent une partie importante des flux ménagers. Néanmoins, la collecte des papiers et cartons repose encore largement sur les circuits professionnels, qui alimentent des flux généralement mieux triés et de meilleure qualité, notamment pour les emballages, où les emballages professionnels représentent historiquement près de 80% des tonnages utilisés.
Les marges de progression concernent donc surtout la captation des flux diffus tels que les papiers graphiques provenant des activités tertiaires, ainsi que l’amélioration de la qualité des flux issus des centres de tri ménagers. La mise en place de la REP sur les emballages industriels et commerciaux, en cours de construction, devrait également améliorer le suivi de ces flux professionnels.
Les performances de recyclage atteintes respectivement pour les papiers-cartons ménagers et les papiers graphiques dans le cadre des filières REP sont calculées et communiquées annuellement par l'ADEME.
Un marché toujours tourné pour partie vers l’export
Le marché français des papiers et cartons à recycler oriente une partie de ses flux vers l’export. En 2023, les exports atteignent 2,6 Mt, contre 0,85 Mt d’imports. Les échanges demeurent majoritairement européens, la part hors Union européenne représentant environ un quart des flux importés comme exportés. Néanmoins, cette part est remontée par rapport aux années 2020 et 2021, où le marché européen avait été particulièrement favorisé en raison de prix historiquement élevés. L’équilibre retrouvé en 2022 et 2023 correspond à une organisation historique du marché, dans laquelle la vente de PCR est fortement influencée par les dynamiques européennes, les coûts de transport et les exigences de qualité des acheteurs.
Cette situation est cohérente au regard de la taille importante des installations papetières, ayant besoin de plusieurs centaines de milliers de tonnes par an et de leurs localisations partout en Europe. Dans ce marché européen, des sites français situés à proximité de la frontière allemande ont donc un rayon de chalandise qui les amène à s’approvisionner dans les pays limitrophes, l’inverse se produisant de la même manière pour des sites étrangers situés à proximité de la frontière française.
Incorporation de MPR dans la fabrication de papiers et cartons
La fabrication française de papiers et cartons repose largement sur l’utilisation de matières premières de recyclage. En 2023, l’incorporation de MPR atteint 4,7 Mt, pour une production totale de 6,1 Mt de papiers et cartons. Le taux d’incorporation s’établit ainsi à 76,8 %. Il progresse nettement par rapport à 2022 (70,2 %), non pas sous l’effet d’une hausse des volumes incorporés, qui reculent légèrement (-5,3 %), mais parce que la fabrication totale baisse plus fortement sur la même période (-13,4 %) dans des proportions inédites affectant en premier lieu la production de papiers vierges, en conséquence de la situation géopolitique de la période. La filière papetière française demeure fortement dépendante de la disponibilité, du prix et de la qualité des papiers et cartons à recycler. Les pratiques d’incorporation doivent également composer avec les exigences de qualité des matières entrantes, la présence éventuelle de substances indésirables dans les flux à recycler, les contraintes d’approvisionnement en fibres vierges ou recyclées, ainsi que les enjeux d’accès à l’eau et de décarbonation d’un secteur fortement consommateur d’énergie.
Des pratiques d’incorporation contrastées selon les familles de produits
Les niveaux d’incorporation restent très différents selon les catégories de papiers et cartons. En 2023, les emballages et conditionnements concentrent l’essentiel des volumes incorporés, avec 4,0 Mt de MPR pour 4,3 Mt de production, soit un taux d’incorporation de 92,3 %. Les usages graphiques atteignent un taux d’incorporation de 66 % en 2023, soit une hausse de 23 points en une année. Celle-ci s’explique par la transformation d’un site initiée cette année-là qui a arrêté une de ses machines pour la convertir à l’emballage et modifié l’autre, qui utilisait une part de pâte vierge, vers une production de papier journal 100% recyclé. La part de recyclé dans la production de papier graphique a ainsi mécaniquement augmenté. Les papiers spéciaux et d’hygiène conservent quant à eux un taux d’incorporation faible à 23 %.
Soprema a ouvert une nouvelle usine de production de ouate de cellulose à base de glassine avec le soutien de l’ADEME dans le cadre de France 2030, permettant à certains papiers spéciaux d’être orientés vers le recyclage pour la fabrication de matériaux isolants.
Une incorporation surtout portée par l’emballage
Les écarts entre catégories s’expliquent principalement par les usages finaux, les caractéristiques techniques attendues et certaines contraintes réglementaires. L’emballage demeure de loin le principal utilisateur de fibres recyclées, alors que les papiers graphiques et surtout certains papiers spéciaux conservent des besoins plus importants en fibres vierges. Le recours au fibre vierge permet de répondre à des attentes de blancheur, de qualité d’usage ou de machinabilité dans le domaine graphique, ainsi qu’à certaines exigences spécifiques comme le contact alimentaire pour l’emballage.
En 2023, la hausse du taux d’incorporation en moyenne sur la filière s’explique principalement par une part toujours croissante des emballages dans le tonnage total fabriqués, étant le segment au plus haut taux d’incorporation, mais aussi dans une moindre mesure par une augmentation du taux d’incorporation sur le segment des papiers à usage graphique. Sur la période observée, il n’y a pas eu de rupture technologique ou règlementaire faisant évoluer par ailleurs les pratiques d’incorporation.
| Catégorie de papiers et cartons | Taux d’incorporation |
| Papiers spéciaux et d’hygiène | 23 % |
| Papiers spéciaux | 32 % |
| Hygiène | 0,4 % |
| Papiers d’emballages et de conditionnement | 92 % |
| Papiers à usage graphique | 66 % |
Pour en savoir plus
ADEME : Plan de transition sectoriel de l'industrie du papier-carton en France - rapport de synthèse
- Les statistiques de la COPACEL :
COPACEL : Rapport statistique 2025
- Les REP Emballages et papiers graphiques
Tableau de bord, rapport annuels et données brutes des filières REP.
- Le tri et conditionnement des papiers et cartons collectés par les REP
CITEO : Observatoire de la qualité des matériaux – bilan 2023
Questions et réponses
PCR signifie papiers et cartons à recycler. Il s’agit des papiers et cartons collectés après usages, triés et conditionnés en vue de leur recyclage. Ils constituent la matière première de recyclage utilisée par les papetiers pour produire de la pâte à papier recyclée, ensuite réincorporée dans la fabrication de nouveaux papiers et cartons.
Les papiers graphiques regroupent notamment les journaux, imprimés, papiers de bureau et supports d’écriture ou d’impression. Les emballages et conditionnements correspondent aux cartons ondulés, cartons plats, papiers d’emballage et autres emballages en papier-carton. Les papiers spéciaux désignent des papiers aux usages techniques ou spécifiques, auxquels s’ajoutent les papiers d’hygiène. Ces différentes catégories n’ont pas les mêmes usages ni les mêmes niveaux d’incorporation de fibres recyclées.
La pâte à papier recyclée est la matière obtenue après le traitement des papiers et cartons usagés. Après les étapes de tri, de défibrage et d’épuration, les fibres récupérées sont transformées en pâte, qui peut ensuite être utilisée par les papetiers pour fabriquer de nouveaux produits. Elle peut remplacer en partie la pâte vierge issue du bois mais son usage dépend des caractéristiques techniques attendues par le produit fini (résistance, opacité, machinabilité, contact alimentaire...).
Un déchet de fabrication est généré au cours des étapes de transformation industrielle, par exemple lors de la fabrication ou du façonnage de produits en papier-carton. Un déchet en fin de vie provient d’un produit usagé dont le détenteur se défait après utilisation. Les deux peuvent alimenter le recyclage, mais les déchets de fabrication sont généralement plus homogènes et plus faciles à recycler que les déchets post-consommation.
Bien que les papiers et cartons soient recyclables, certains flux, comme une partie des papiers d’hygiène, échappent par nature à la collecte séparée et ne sont pas recyclés. D’autres papiers ou cartons fortement souillés, complexes ou associés à d’autres matériaux peuvent être écartés lors du tri ou du recyclage. Une partie des flux peut aussi être orientée vers d’autres débouchés, comme la production de ouate de cellulose.